Leonardo Mannelli all’MBS Sardegna: cinque tappe per trasformare un’impresa in patrimonio libero
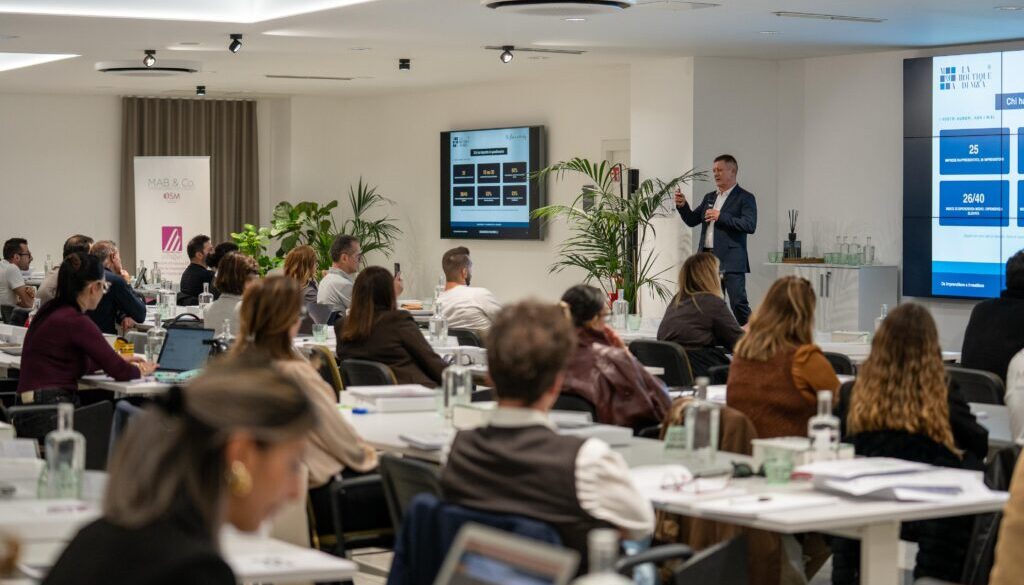
Sapete quanto vale la vostra impresa? Per molti imprenditori italiani la risposta è no. Non per disinteresse: per mancanza di un metodo. È da questa constatazione che Leonardo Mannelli ha aperto il proprio intervento all’edizione di novembre dell’MBS Sardegna, costruendo davanti alla platea un percorso in cinque tappe — da diciotto a trentasei mesi complessivi — per accompagnare un imprenditore dalla gestione quotidiana alla capacità di governare il proprio capitale.
Mannelli è fondatore di Studio Mannelli & Partners e de La Boutique di M&A, con oltre venticinque anni di operazioni di acquisizione, valorizzazione e cessione d’azienda. Il suo intervento non ha trattato la vendita come punto di arrivo. L’ha trattata come una delle opzioni disponibili a chi ha già fatto il lavoro di preparazione. Il punto di partenza è deliberatamente elementare: misurare.
La prima tappa richiede tre mesi e produce tre numeri. Il primo è l’EBITDA normalizzato: i bilanci degli ultimi tre anni vengono riletti eliminando i compensi al di sotto del valore di mercato, i costi personali, gli affitti infragruppo e le voci non ricorrenti. Il risultato è il margine operativo lordo che vedrebbe un compratore esterno, spesso molto diverso da quello che legge il titolare. Il secondo numero è il valore dell’azienda: l’EBITDA normalizzato moltiplicato per il multiplo di settore, meno la posizione finanziaria netta. Il terzo è una fotografia del patrimonio: quanto è dentro l’impresa, quanto è fuori, quali garanzie personali sono state firmate, con quale banca e per quale importo.
Il numero che qualifica meglio la distanza tra valore percepito e valore di mercato è contenuto in un esempio numerico presentato durante l’intervento. Un’impresa con un milione di fatturato e un EBITDA normalizzato di sessantamila euro, valutata con un multiplo di tre per l’elevata dipendenza dal titolare, vale centottantamila euro. Chi compra paga alla firma la metà: novantamila. La stessa impresa, dopo ventiquattro mesi di lavoro sul secondo livello manageriale e sui ricavi ricorrenti, può raggiungere un EBITDA normalizzato di novantamila euro e un multiplo di cinque. Il valore sale a quattrocentocinquantamila euro, l’incasso alla firma a trecentosessantamila. Il fatturato è cresciuto del dieci per cento. Il valore si è moltiplicato per due e mezzo, l’incasso alla firma per quattro.
La seconda tappa — sganciare — affronta il problema più diffuso tra gli imprenditori di piccola e media impresa: l’azienda dipende ancora da chi la guida. Il percorso prevede una matrice delle deleghe con soglie scritte, la costruzione di un secondo livello con obiettivi e incentivi, e una prova concreta dell’assenza: due settimane fuori dall’azienda, poi un mese, programmati e verificati. Ciò che si ferma in quei periodi diventa l’elenco dei lavori della tappa successiva. L’errore più ricorrente è delegare i compiti mantenendo le decisioni: finché firma, banca e prezzi passano dal titolare, l’impresa coincide con lui.
La terza tappa trasforma le abitudini in processi. Procedure scritte per le attività critiche, controllo di gestione mensile con budget e scostamenti, contratti pluriennali e abbonamenti che spostano i ricavi dalla voce variabile a quella ricorrente. Quest’ultimo elemento è il più diretto nel modificare il multiplo di settore. Due imprese con lo stesso EBITDA possono valere il doppio l’una dell’altra in funzione della quota di ricavi ricorrenti e del grado di indipendenza dal titolare. Il settore conta meno di quanto si pensi: conta la struttura dei ricavi.
La quarta tappa prepara l’impresa a essere comprata bene, in qualunque delle quattro forme che la transizione può assumere: passaggio generazionale, managerializzazione, cessione di una quota o cessione totale. L’operazione tecnica centrale è la pulizia dell’architettura societaria: immobili separati dall’operatività, garanzie rinegoziate, holding predisposta a ricevere dividendi e ricavato. Farlo a trattativa aperta è tardi.
L’ultima tappa è permanente. Si chiama reinvestire e riguarda il momento successivo alla cessione, o comunque parallelo alla vita dell’impresa: dare una struttura al capitale, scrivere le regole dell’investitore prima di incontrare l’occasione, investire in ciò che si sa già giudicare. L’errore da evitare è uno solo: ricomprare un lavoro. Chi incassa dalla cessione di un’impresa e rimette tutto in un’altra da gestire in prima persona è tornato alla casella di partenza.
Il percorso si chiude con quello che la presentazione chiama il «numero di libertà»: il capitale necessario a generare, con un rendimento netto del quattro per cento, il reddito che renderebbe un imprenditore indipendente dalle ore che lavora. Con le dimensioni tipiche della piccola e media impresa italiana — fatturato tra cinquecentomila e due milioni, margini tra il cinque e il quindici per cento — il valore dell’azienda spesso non basta da solo. Il lavoro si comincia a quarant’anni, non a sessanta.
I quattro casi citati come operazioni reali seguiti da Mannelli includono la cessione di una rete fiorentina di ottici a Vision Group nel dicembre 2024, l’ingresso di una clinica veterinaria di Empoli in Animalia nel giugno 2025, l’acquisizione del marchio di cosmetica Iv San Bernard da parte di Alfaparf Group nel febbraio 2025, e l’ingresso di un family office guatemalteco nella torrefazione pistoiese Cappellini Caffè con una quota iniziale del venti per cento, poi salita al quarantanove. Operazioni pubbliche, documentate dalla stampa di settore. I prezzi restano riservati. Il metodo no.